SCHUFA – Bonität & Score

Screenshots
Details
- Bewertung
- 3,5
- Version
- 1.10.0
- Entwickler
- SCHUFA Holding AG
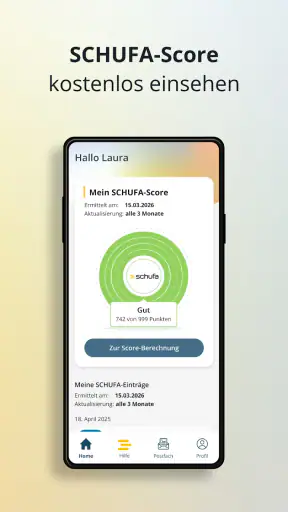
Wer seine finanzielle Zuverlässigkeit nicht nur dann prüfen möchte, wenn ein Mietvertrag oder ein Kredit ansteht, findet in SCHUFA – Bonität & Score einen direkten Zugang zu den eigenen SCHUFA-Informationen. Ich habe die Finanz-App als Werkzeug für den Alltag betrachtet: nicht als spannende Anwendung, sondern als nüchterne Möglichkeit, die eigene Bonität und die gespeicherten Daten an einem Ort im Blick zu behalten. Genau darin liegt ihr Wert.
Die Anwendung stammt von SCHUFA Holding AG und ist kostenlos erhältlich. Sie gehört in den Bereich Finanzen, richtet sich an Nutzer ab null Jahren und ist für Android-Geräte ab Betriebssystemversion zehn ausgelegt. Im Alltag ist das eine niedrige technische Einstiegshürde. Gleichzeitig sollte man sich vor der Installation klar machen, was man erwartet: Die App ist vor allem für den persönlichen Überblick gedacht, nicht für allgemeine Finanzplanung, Haushaltsbuchführung oder den Vergleich von Kreditangeboten.
Wie schnell und direkt der Bonitätscheck im Alltag wirkt
Mein erster Eindruck ist, dass der Nutzen nicht in einer großen Funktionsfülle steckt, sondern im kurzen Weg zu den eigenen SCHUFA-Daten. Die zentrale Frage lautet meistens nicht, ob man noch eine weitere Finanz-App braucht, sondern ob man vor einer wichtigen Entscheidung schnell nachsehen kann, welche Informationen zur eigenen Bonität hinterlegt sind. Für diesen Zweck wirkt die Anwendung konzentriert und verständlich.
Die Geschwindigkeit sollte man dabei nicht nur daran messen, wie rasch sich eine Oberfläche öffnet. Entscheidend ist, ob man ohne unnötige Umwege zu dem Bereich gelangt, den man gerade braucht. Wer beispielsweise eine Wohnung sucht und vor dem Versand einer Bewerbung seine finanzielle Ausgangslage prüfen möchte, profitiert eher von einem klaren Zugriff auf Score und Daten als von umfangreichen Zusatzfunktionen. Die App passt deshalb besonders gut zu einzelnen, gezielten Prüfungen.
Ein praktischer Ablauf kann so aussehen: Ich bereite Unterlagen für eine neue Wohnung vor, kontrolliere zuerst meine persönlichen SCHUFA-Informationen und prüfe, ob die dort sichtbaren Angaben zu meiner aktuellen Situation passen. Erst danach entscheide ich, ob ich weitere Nachweise anfordere oder eine Anfrage stelle. Dieser Zwischenschritt spart nicht unbedingt Zeit auf dem Bildschirm, kann aber unnötige Überraschungen im weiteren Prozess vermeiden.
Wer eine Anwendung erwartet, die sämtliche Finanzaufgaben bündelt, wird die Konzentration auf Bonität möglicherweise als Einschränkung empfinden. Es gibt hier keinen Anlass, die App mit Banking-Programmen zu verwechseln. Kontostände, Überweisungen oder eine monatliche Ausgabenanalyse gehören nicht zu dem Zweck, den ich beim Testen im Mittelpunkt gesehen habe. Die Stärke liegt vielmehr darin, ein sensibles Thema nicht zwischen vielen anderen Finanzfunktionen verstecken zu müssen.
Was bei einer intensiveren Nutzung wichtig wird
Im normalen Gebrauch dürfte die Belastung für das Gerät überschaubar bleiben, weil die Anwendung keine typische Dauerbeschäftigung ist. Ich würde sie nicht ständig geöffnet lassen, sondern nur dann verwenden, wenn eine konkrete Prüfung ansteht oder ich meine Daten bewusst kontrollieren möchte. Das ist ein anderer Nutzungstyp als bei Banking-Apps, die man täglich für mehrere Vorgänge aufruft.
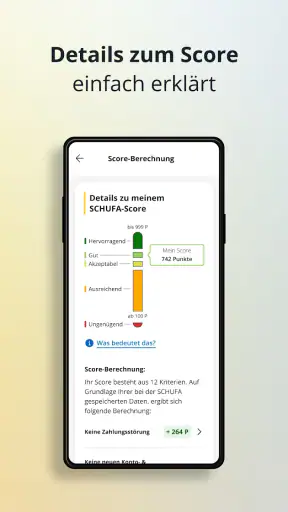
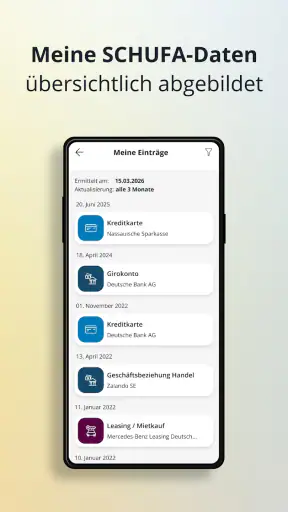
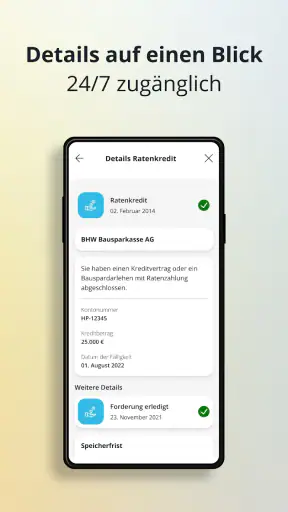
Mehr Aufmerksamkeit verdient der Moment, in dem man die eigenen Angaben gründlich durchgeht. Ein kurzer Blick auf den Score ist schnell erledigt, aber eine sorgfältige Kontrolle der persönlichen Daten braucht Ruhe. Dabei sollte man nicht nur auf einen einzelnen Wert schauen. Wichtiger ist die Frage, ob die gesamte sichtbare Situation plausibel wirkt und ob man die Informationen im Zusammenhang mit einer bevorstehenden Entscheidung richtig einordnet.
Ein hilfreicher Arbeitsablauf ist, die Prüfung nicht unmittelbar vor einer Frist zwischen Tür und Angel zu erledigen. Ich würde mir bei einem geplanten Umzug oder einer Finanzierung etwas Zeit nehmen, die angezeigten Angaben systematisch zu lesen und Auffälligkeiten zu notieren. So wird die App nicht bloß zu einem schnellen Score-Blick, sondern zu einem Kontrollpunkt in der eigenen Vorbereitung. Das ist einer der weniger offensichtlichen Vorteile: Der Wert entsteht durch die Verbindung mit einem konkreten Vorhaben.
Auch bei wiederholter Nutzung bleibt die Anwendung eher ein Prüfwerkzeug als ein täglicher Begleiter. Wer regelmäßig seine finanzielle Situation beobachten möchte, braucht deshalb eine eigene Routine. Sinnvoll ist, die App nur bei einem nachvollziehbaren Anlass aufzurufen, statt sich von jedem einzelnen Blick auf den Score verunsichern zu lassen. Ein einzelner Wert ersetzt keine vollständige Einschätzung der persönlichen Finanzlage.
Bei hoher Nutzung im Sinne vieler aufeinanderfolgender Prüfungen würde ich keine besonderen Vorteile erwarten. Die App ist nicht darauf ausgelegt, dass man lange Sitzungen mit zahlreichen parallelen Aufgaben verbringt. Ihre praktische Leistung zeigt sich eher darin, dass sie eine einzelne sensible Aufgabe ohne thematische Ablenkung unterstützt.
Stabilität und Umgang mit wichtigen Kontrollen
Bei einer Finanz-App ist Stabilität nicht nur eine Frage des Tempos. Mindestens genauso relevant ist, ob ich mich beim Aufrufen persönlicher Informationen auf einen ruhigen und nachvollziehbaren Ablauf verlassen kann. Für mich zählt deshalb, dass die Anwendung nicht zu hektischem Handeln verleitet. Eine übersichtliche Prüfung ist bei Bonitätsdaten wichtiger als eine möglichst auffällige Präsentation.
Die aktuelle Version 1.10.0 zeigt, dass die Anwendung weiter als eigenständiges Produkt gepflegt wird. Das allein ist noch kein Qualitätsbeweis für jeden einzelnen Nutzungsvorgang, vermittelt aber den Eindruck eines regulär weiterentwickelten Angebots. Ich würde bei einer App dieser Art trotzdem darauf achten, das Betriebssystem aktuell zu halten und die Anwendung aus einer vertrauenswürdigen Quelle zu beziehen. Gerade bei persönlichen Finanzinformationen ist ein sorgfältiger Umgang mit dem eigenen Gerät Teil der gesamten Nutzung.
Wenn eine Sitzung unerwartet unterbrochen wird, etwa durch einen leeren Akku, einen App-Wechsel oder eine instabile Verbindung, sollte man nicht einfach davon ausgehen, dass eine begonnene Prüfung vollständig abgeschlossen wurde. Mein praktischer Rat wäre, nach der Rückkehr in die App den Vorgang in Ruhe neu zu kontrollieren, statt sich auf eine Erinnerung an den vorherigen Bildschirm zu verlassen. Bei sensiblen Daten ist ein erneuter Blick besser als eine vorschnelle Schlussfolgerung.
Das gilt besonders dann, wenn man die Informationen für eine zeitkritische Angelegenheit benötigt. Ich würde den Check nicht erst wenige Minuten vor einem Termin einplanen. Ein kleiner zeitlicher Puffer gibt Raum, die Angaben zu lesen und bei Unklarheiten nicht unter Druck zu reagieren. Die Anwendung kann den Zugriff vereinfachen, aber sie nimmt dem Nutzer nicht die Verantwortung ab, die angezeigten Informationen aufmerksam zu bewerten.
Ein weiterer Punkt betrifft die emotionale Seite. Ein Bonitätswert kann schnell wichtiger wirken, als er in einer einzelnen Situation tatsächlich ist. Ich finde es deshalb sinnvoll, den Score nicht isoliert als persönliches Urteil zu betrachten. Die App ist am nützlichsten, wenn sie als Informationsquelle dient: Sie hilft mir, den eigenen Stand zu kennen und Fragen zu erkennen, die ich anschließend gezielt klären möchte.
Geräte, Betriebssystem und alltägliche Einschränkungen
Die Voraussetzung für Android ab Version zehn ist für viele aktuelle Geräte unkompliziert. Wer jedoch ein älteres Smartphone verwendet, sollte vor der Installation prüfen, ob das Betriebssystem unterstützt wird. Das ist keine ungewöhnliche Hürde, kann aber bei einem alten Zweitgerät relevant sein. Gerade Menschen, die für sensible Anwendungen bewusst ein separates oder älteres Telefon nutzen, sollten diesen Punkt nicht übersehen.
Bei der Gerätewahl würde ich außerdem ein Smartphone bevorzugen, das nicht dauerhaft am Speicherlimit arbeitet und dessen System zuverlässig aktualisiert wird. Ich erwarte von dieser Art App keine außergewöhnliche Ressourcenlast, aber eine Finanzanwendung sollte nicht auf einem Gerät betrieben werden, das ständig abstürzt oder von unbekannten Quellen verändert wurde. Die technische Umgebung gehört direkt zur Vertrauenswürdigkeit des gesamten Vorgangs.
Für Tablets oder besonders große Bildschirme sehe ich den entscheidenden Vorteil nicht in einer größeren Darstellung, sondern in der Bequemlichkeit beim Lesen. Wer viele persönliche Angaben sorgfältig kontrollieren möchte, kann von mehr Platz profitieren. Für einen kurzen Check unterwegs reicht dagegen ein gewöhnliches Smartphone. Die App ist damit eher situationsabhängig als geräteabhängig: Der Anlass bestimmt, welches Gerät angenehm ist.
Wer nur eine sehr langsame oder unzuverlässige Internetverbindung zur Verfügung hat, sollte die Prüfung nicht auf den letzten Moment verschieben. Bei einer Anwendung, die aktuelle persönliche Informationen bereitstellt, ist eine Verbindungssituation wichtig, auch wenn ich daraus keine konkrete Ladezeit ableiten würde. Praktisch heißt das: Für eine Wohnungsbewerbung oder einen Kredittermin würde ich den Abruf zu Hause oder an einem Ort mit stabiler Verbindung erledigen, nicht erst unterwegs in einer hektischen Situation.
Die Altersfreigabe ab null Jahren ist formal niedrig, aber der Inhalt richtet sich natürlich vor allem an Personen, die ihre eigenen Finanzdaten verwalten. Für Kinder entsteht daraus kaum ein eigenständiger Mehrwert. Erwachsene Nutzer, die erstmals mit dem Thema Bonität in Berührung kommen, können dagegen von der direkten Ausrichtung profitieren, sollten aber trotzdem verstehen, dass ein Score keine vollständige Finanzberatung ersetzt.
Wo die App gegenüber üblichen Alternativen punktet
Die naheliegende Alternative ist, SCHUFA-Themen nur bei einem konkreten Anlass über einen Browser oder über allgemeine Informationsseiten aufzurufen. Das kann funktionieren, fühlt sich für mich aber weniger unmittelbar an. Eine eigene App macht den Zugriff zu einem klar abgegrenzten Schritt auf dem Smartphone. Der Vorteil ist nicht automatisch eine größere inhaltliche Tiefe, sondern die bessere Verfügbarkeit im Moment, in dem ich die Information brauche.
Eine Banking-App ist für andere Aufgaben überlegen. Sie zeigt mir Umsätze, Kontostände und Zahlungsbewegungen, während SCHUFA – Bonität & Score auf Bonität und gespeicherte Daten konzentriert bleibt. Wer sein Budget planen oder seine Ausgaben kategorisieren möchte, sollte deshalb bei einer Banking- oder Haushalts-App bleiben. Wer dagegen wissen möchte, welche SCHUFA-Informationen zur eigenen Person sichtbar sind, erhält mit dieser Anwendung einen passenderen Zugang.
Auch ein allgemeines Finanzportal kann mehr Themen abdecken, etwa Versicherungen, Kredite oder Sparziele. Diese Breite ist nützlich, wenn ich mehrere Entscheidungen vergleichen möchte. Sie kann aber gleichzeitig vom eigentlichen Prüfauftrag ablenken. Ich empfinde die Spezialisierung hier als Vorteil für Nutzer, die keine Finanzzentrale suchen, sondern ihren Bonitätsstatus bewusst kontrollieren wollen.
Der wichtigste Trade-off ist damit klar: weniger thematische Breite gegen mehr Fokus. Für mich ist dieser Tausch sinnvoll, wenn eine konkrete Bonitätsprüfung bevorsteht oder wenn ich meine persönlichen Daten geordnet kontrollieren möchte. Nicht passend ist die App für jemanden, der nach einer vollständigen Analyse seiner finanziellen Gesundheit, einer Budgetplanung oder einer automatischen Optimierung sucht.
Konkrete Nutzungssituationen, in denen sie sich lohnt
Bei einer Wohnungssuche kann die Anwendung helfen, die eigene Vorbereitung zu strukturieren. Ich würde zuerst die persönlichen Angaben und den Score prüfen, anschließend die benötigten Unterlagen zusammenstellen und erst dann mit Vermietern oder Vermittlern kommunizieren. Der nicht offensichtliche Vorteil liegt darin, dass man mögliche Unstimmigkeiten früher bemerkt und nicht erst nach einer Rückfrage reagieren muss.
Vor einer Finanzierung kann ein ähnlicher Ablauf sinnvoll sein. Die App liefert keine individuelle Entscheidung für mich, aber sie kann den Ausgangspunkt sichtbar machen. Ich würde den Check als Vorbereitung nutzen und die Ergebnisse nicht mit einer verbindlichen Zusage verwechseln. Diese Unterscheidung ist wichtig, weil ein Bonitätswert allein nicht jede Entscheidung eines Anbieters erklärt.
Auch nach einem Umzug, einem Wechsel bei laufenden Verträgen oder einer längeren Phase mit vielen Anträgen kann eine Kontrolle nützlich sein. Dabei geht es nicht darum, ständig nach Veränderungen zu suchen, sondern bewusst zu prüfen, ob die eigene Datenlage noch nachvollziehbar erscheint. Wer eine solche Kontrolle macht, sollte die Ergebnisse nicht nur flüchtig ansehen, sondern bei Auffälligkeiten Datum und Zusammenhang für die spätere Klärung festhalten.
Für junge Erwachsene, die zum ersten Mal eine eigene Wohnung suchen, kann die App ein guter Anlass sein, sich mit Bonität auseinanderzusetzen. Sie ersetzt keine Erklärung durch eine Beratungsstelle und beantwortet nicht automatisch jede rechtliche oder finanzielle Frage. Aber sie macht das Thema greifbarer, weil der Nutzer nicht ausschließlich auf die Aussagen eines Dritten angewiesen ist.
Weniger geeignet ist sie für Menschen, die ihre Finanzen ausschließlich über den Computer verwalten und keine persönliche Finanz-App auf dem Smartphone möchten. Ebenso würde ich sie nicht als erste Wahl empfehlen, wenn das eigentliche Ziel eine umfassende Haushaltsplanung ist. In diesem Fall liefert eine spezialisierte Budget-App wahrscheinlich mehr Nutzen, während diese Anwendung nur einen Teilbereich abdeckt.
Mein Eindruck zu Bedienkomfort, Vertrauen und Grenzen
Bei persönlichen Bonitätsdaten ist ein sachlicher Umgang wichtiger als ein spielerisches Design. Ich bevorzuge eine Anwendung, die mich nicht mit unnötigen Extras beschäftigt, sondern die Prüfung nachvollziehbar hält. Der Name SCHUFA – Bonität & Score macht den Zweck sofort deutlich, und die Verbindung zum Entwickler SCHUFA Holding AG schafft eine klare Zuordnung des Angebots.
Gleichzeitig sollte man den offiziellen Charakter nicht mit einer persönlichen Beratung verwechseln. Die App kann Daten zugänglich machen, aber sie entscheidet nicht, wie ich meine finanzielle Situation verbessern soll. Wer eine konkrete Ablehnung, einen Eintrag oder einen Widerspruch verstehen muss, braucht möglicherweise zusätzliche Informationen und sollte sich nicht allein auf den ersten Blick in der App verlassen.
Die Nutzerresonanz liegt bei einer durchschnittlichen Bewertung von 3,5 aus über 500 abgegebenen Bewertungen. Für mich ist das ein Hinweis, die Anwendung weder blind zu idealisieren noch vorschnell abzuschreiben. Eine solche Bewertung passt zu einem spezialisierten Werkzeug, dessen Nutzen stark davon abhängt, ob der konkrete Zugriff funktioniert und ob die Erwartungen realistisch sind. Die App kann für den richtigen Anlass sehr wertvoll sein, bleibt aber für viele Menschen ein selten genutztes Produkt.
Mit mehr als 100.000 Installationen ist sie außerdem kein völlig unbekanntes Nischenangebot. Das bedeutet nicht, dass jeder Ablauf auf jedem Gerät gleich angenehm sein muss. Ich würde die Anwendung nach der Installation zunächst ohne Zeitdruck kennenlernen und erst danach eine wichtige Prüfung damit durchführen. So erkenne ich mögliche Bedienhürden, bevor eine Frist davon abhängt.
Dass die App kostenlos angeboten wird, senkt die Einstiegshürde deutlich. Trotzdem sollte der Preis nicht das einzige Entscheidungskriterium sein. Bei Finanzanwendungen zählen für mich Klarheit, Vertrauen und ein sinnvoller Umgang mit den Ergebnissen stärker als die bloße Tatsache, dass kein Kaufpreis anfällt. Kostenlos bedeutet hier vor allem, dass man den Zugang ohne zusätzliche Anschaffung ausprobieren kann.
Mein Leistungsurteil für unterschiedliche Nutzer
Unter dem Gesichtspunkt der wahrgenommenen Geschwindigkeit ist die App am stärksten bei kurzen, klaren Prüfungen. Ich würde sie nicht nach der Länge einer Sitzung beurteilen, sondern danach, wie direkt sie mich zu Bonität und persönlichen SCHUFA-Daten führt. Für einen einzelnen Check vor einer Wohnungssuche oder einer Finanzierung ist diese Ausrichtung überzeugender als eine überladene Finanzplattform.
Bei intensiver Nutzung zeigt sich die Grenze des Konzepts: Wer viele Finanzaufgaben, Analysen und tägliche Kontrollen erwartet, wird schnell eine zweite Anwendung benötigen. Das ist kein Fehler, solange man die App als spezialisiertes Werkzeug einordnet. Problematisch wird es nur, wenn man von ihr Funktionen erwartet, die zu einem Haushaltsbuch, einer Banking-App oder einer Beratungsplattform gehören.
Auch bei der Stabilität würde ich mit einer vernünftigen Erwartung herangehen. Die App ist für einen sensiblen Informationsabruf gedacht, daher sollte ich mir Zeit nehmen, Unterbrechungen vermeiden und wichtige Ergebnisse nicht nur aus dem Gedächtnis beurteilen. Ein stabiler Ablauf hängt nicht allein von der Anwendung ab, sondern auch vom Gerät, dem Betriebssystem und der Verbindung.
Mein persönliches Fazit fällt deshalb differenziert aus: Ich empfehle SCHUFA – Bonität & Score allen, die ihre Bonität und die zugehörigen Daten direkt und ohne Umweg kontrollieren möchten. Besonders sinnvoll ist sie vor einer Wohnungssuche, einem Finanzierungsantrag oder einer anderen Situation, in der die eigene Datenlage eine Rolle spielt. Die beste Nutzung ist ein ruhiger, gezielter Check mit anschließendem kritischem Lesen, nicht das ständige Beobachten eines einzelnen Werts.
Wer eine umfassende Finanzzentrale sucht, sollte eine andere Lösung ergänzend oder stattdessen wählen. Wer aber genau den SCHUFA-Bereich im Blick behalten möchte, bekommt eine kostenlose, klar spezialisierte App für Android ab Version zehn. Für mich ist sie damit kein täglicher Pflichtbegleiter, sondern ein nützliches Kontrollinstrument, das seinen Zweck dann erfüllt, wenn eine konkrete finanzielle Entscheidung bevorsteht.


